Amazon FBA und Steuern in Deutschland: OSS, Umsatzsteuer und Buchhaltung richtig handhaben


Fachlich geprüft von Dr. Josef Schindler · Co-Founder & CEO · Frienton · LinkedIn
Geprüft auf finanzielle Genauigkeit, Praxisrelevanz und E-Commerce-Buchhaltung.
Das Wichtigste vorab:
Eine Amazon-Auszahlung ist nicht gleich Umsatz. Sie ist das Ergebnis aus Verkäufen, Gebühren, Refunds, Gutschriften und zurückgehaltenen Beträgen.
Bei Amazon FBA hängt die Umsatzsteuer unter anderem davon ab, wo die Ware lagert, von wo sie versendet wird und wohin sie verkauft wird.
OSS vereinfacht bestimmte grenzüberschreitende B2C-Umsätze innerhalb der EU, ersetzt aber nicht automatisch lokale Umsatzsteuerpflichten in FBA-Lagerländern.
IOSS betrifft bestimmte Direktimporte aus Drittländern mit einem Sachwert bis 150 Euro. Für Ware, die bereits in einem EU-FBA-Lager liegt, ist IOSS meist nicht der zentrale Mechanismus.
Automatisierte Amazon-Buchhaltung bedeutet nicht, eine Sammelauszahlung als Umsatz zu importieren. Die einzelnen Geschäftsvorfälle müssen zuerst erkannt, getrennt und anschließend sauber an DATEV oder ADDISON übergeben werden.
Hinweis: Dieser Artikel erklärt die grundsätzliche Systematik von Amazon FBA, Umsatzsteuer und Buchhaltung. Er stellt keine Steuerberatung dar. Welche Registrierungs-, Melde- und Buchungspflichten in eurem konkreten Setup bestehen, sollte eure Steuerkanzlei prüfen.
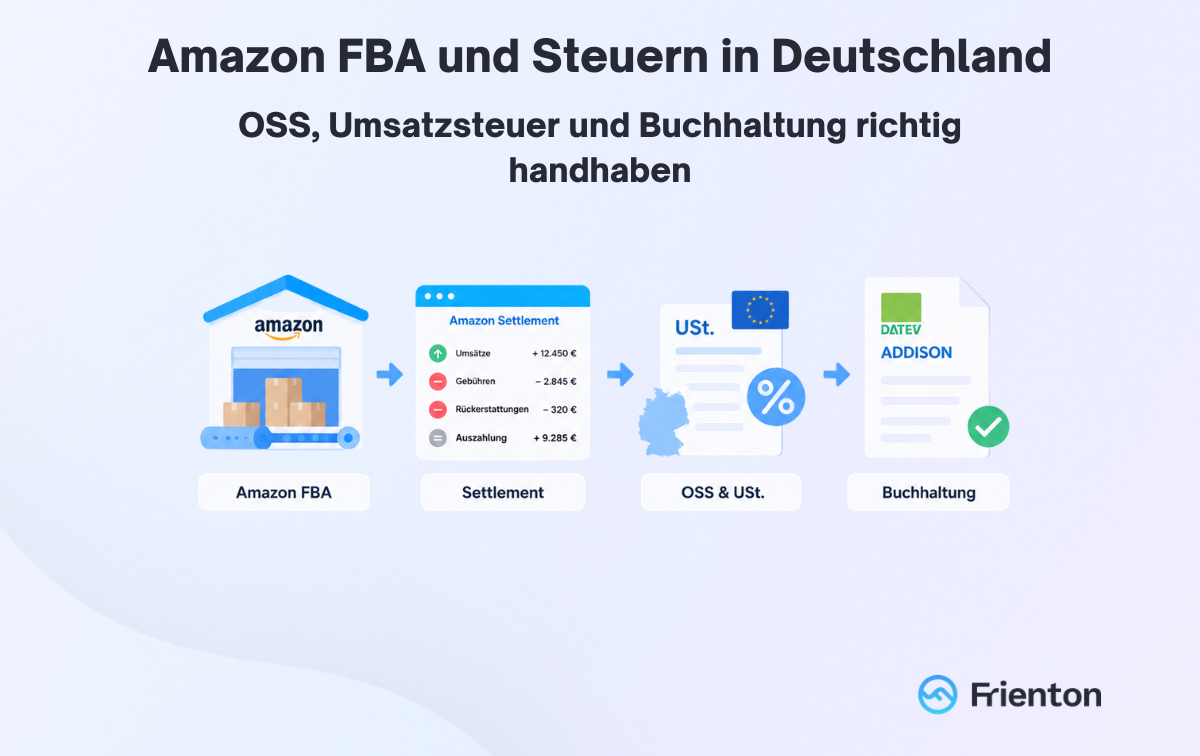
Amazon FBA lässt sich weitgehend automatisiert in die Buchhaltung integrieren. Entscheidend ist jedoch nicht nur die technische Verbindung zu Amazon. Damit die Buchhaltung stimmt, müssen Verkäufe, Gebühren, Refunds, Erstattungen, Reserven und Sammelauszahlungen separat erkannt und korrekt zugeordnet werden.
Denn der Betrag, den Amazon auf euer Geschäftskonto überweist, entspricht in der Regel nicht eurem Umsatz. Gleichzeitig kann bei internationalem FBA zusätzlich entscheidend sein, in welchem Land eure Ware lagert, von wo sie versendet wird und welche umsatzsteuerlichen Pflichten daraus entstehen.
Eine saubere Amazon-FBA-Buchhaltung muss deshalb den gesamten Datenfluss abbilden: von der Bestellung über Settlement, Gebühren und Auszahlung bis zur laufenden Buchhaltung und der Übergabe an DATEV oder ADDISON.
In diesem Artikel erfahrt ihr, warum Amazon-Auszahlungen nicht eurem Umsatz entsprechen, welche steuerlichen Besonderheiten bei Amazon FBA relevant sind, wann OSS und IOSS eine Rolle spielen und wie sich Amazon-Daten automatisiert für Buchhaltung, DATEV und ADDISON aufbereiten lassen.
Amazon FBA macht Buchhaltung zur Datenabstimmung
Bei Amazon FBA reicht es nicht, Verkäufe und Bankeingänge zu erfassen. Zwischen Bestellung, Versand, Amazon-Abrechnung, Auszahlung und Steuer entstehen mehrere Datenebenen, die am Ende wieder zusammengeführt werden müssen.
Bei einem klassischen Verkauf entsteht zunächst eine klare Kette: Ein Kunde bestellt, bezahlt und erhält eine Rechnung.
Bei Amazon liegt zwischen diesen Schritten zusätzlich die Plattform. Amazon vereinnahmt Zahlungen, verrechnet verschiedene Positionen und zahlt anschließend einen Saldo an den Händler aus.
Parallel existieren dadurch mehrere Perspektiven:
Bestellung: Was wurde verkauft und zu welchem Preis?
Versand: Wann und von wo wurde die Ware ausgeliefert?
Amazon-Abrechnung: Welche Gebühren, Refunds und Gutschriften gehören dazu?
Auszahlung: Welcher Betrag wurde tatsächlich überwiesen?
Buchhaltung: Welcher Geschäftsvorfall gehört in welche Periode?
Umsatzsteuer: In welchem Land muss ein Umsatz gegebenenfalls erklärt werden?
Mit wachsendem Ordervolumen wird diese Abstimmung schnell aufwendig. Zusätzliche Marktplätze, mehrere Lagerländer und zeitversetzte Refunds führen dazu, dass die Sammelauszahlung immer weniger darüber aussagt, was wirtschaftlich tatsächlich passiert ist.
Typische Folgen sind:
Unterschiede zwischen Amazon-Umsatz und Bankeingang
nicht sauber getrennte Gebühren
verspätete Refunds
fehlende oder doppelte Buchungen
verzögerte Monatsabschlüsse
Rückfragen der Steuerkanzlei
Das Problem ist deshalb nicht Amazon FBA selbst, sondern die fehlende Verbindung der Finanzprozesse im E-Commerce zwischen Marktplatz, Payment, Buchhaltung und Steuer.
Die Datenbasis: Bestellungen, Settlements, Gebühren und Warenbewegungen
Eine vollständige Amazon-FBA-Buchhaltung benötigt mehr Informationen als die Auszahlung auf dem Geschäftskonto. Relevant sind je nach Setup Bestellungen, Settlement-Daten, Gebühren, Refunds, Erstattungen und bei internationalem FBA zusätzlich Lager- und Warenbewegungsdaten.
Der Bankeingang beantwortet nur:
Wie viel Geld hat Amazon ausgezahlt?
Für die Buchhaltung müssen dagegen weitere Fragen beantwortet werden:
Wie hoch waren die zugrunde liegenden Verkäufe?
Welche Gebühren wurden verrechnet?
Welche Verkäufe wurden erstattet?
Welche Beträge hält Amazon noch zurück?
Welche Gutschriften kamen hinzu?
Welcher Vorgang gehört wirtschaftlich in welchen Zeitraum?
Je nach Setup können unter anderem folgende Daten relevant sein:
Bestellungen und Stornos
Refunds
Settlement- und Payment-Daten
Verkaufsprovisionen
FBA-Gebühren
Lagerkosten
Amazon-Erstattungen und Gutschriften
Reserven und zurückgestellte Beträge
Versand- und Lagerländer
Warenbewegungen zwischen FBA-Lagern
Steuerinformationen
Dass Verkaufs- und Auszahlungszeitpunkt auseinanderfallen können, zeigt auch eine Änderung der Amazon-Zahlungsberichte aus dem Jahr 2026.
Amazon hat seine Transaction- und Summary-Reports überarbeitet, um zurückgestellte und bereits freigegebene Vorgänge besser voneinander unterscheiden zu können. Ziel ist laut Amazon unter anderem eine bessere Abstimmung für Accounting und Steuerreporting.
Ein Verkauf kann also wirtschaftlich bereits stattgefunden haben, obwohl der dazugehörige Betrag noch nicht ausgezahlt wurde.
Auszahlungszeitpunkt und wirtschaftlicher Vorgang sind nicht automatisch identisch.
Warum stimmt die Amazon-Auszahlung nicht mit dem Umsatz überein?
Die Amazon-Auszahlung stimmt nicht mit dem Umsatz überein, weil Amazon vor der Überweisung verschiedene Geschäftsvorfälle miteinander verrechnet. Der Bankeingang ist deshalb ein Saldo und keine Umsatzkennzahl.
Ein vereinfachtes Beispiel:
Ein Händler verkauft innerhalb eines Abrechnungszeitraums Produkte im Wert von 50.000 Euro.
Davon können unter anderem abgezogen werden:
Refunds
Verkaufsprovisionen
FBA-Gebühren
Lagerkosten
weitere Amazon-Gebühren
Gleichzeitig können Gutschriften oder Erstattungen hinzukommen. Ein Teil des Guthabens kann außerdem zunächst zurückgehalten werden.
Amazon-Position | Wirtschaftliche Bedeutung | Einfluss auf die Auszahlung |
Verkäufe | Kunden kaufen Produkte | erhöhen den Amazon-Saldo |
Refunds | Verkauf wird ganz oder teilweise korrigiert | reduzieren den Saldo |
Amazon-Gebühren | Amazon berechnet eigene Leistungen | reduzieren den Saldo |
FBA-Gebühren | Fulfilment- und Logistikkosten | reduzieren den Saldo |
Erstattungen | Amazon schreibt Beträge gut | können den Saldo erhöhen |
Reserven | Amazon hält Beträge vorübergehend zurück | reduzieren die aktuelle Auszahlung |
Auszahlung | verbleibender Betrag wird überwiesen | entspricht dem Saldo, nicht dem Umsatz |
Einer der häufigsten Fehler ist deshalb, die Sammelauszahlung direkt als Erlös zu buchen. Damit werden Umsatz, Kosten, Korrekturen und zeitliche Verschiebungen miteinander vermischt.
Auch DATEV behandelt Amazon deshalb nicht wie einen einzelnen normalen Bankeingang. Der DATEV Zahlungsdatenservice für Amazon übernimmt unterschiedliche Kontobewegungen und Gebühren separat. DATEV weist gleichzeitig darauf hin, dass in bestimmten Konstellationen Saldendifferenzen, veraltete oder fehlende Daten auftreten können.
Eine Schnittstelle allein löst das Problem also nicht. Entscheidend ist, ob die einzelnen Vorgänge vollständig aufgeschlüsselt und abgestimmt werden können. Dasselbe Grundproblem entsteht auch bei anderen Zahlungsanbietern: Auch bei Stripe müssen Sammelauszahlungen, Gebühren und Rückerstattungen getrennt verbucht werden.
Umsatzsteuer bei Amazon FBA hängt von Lagerland, Zielland und Kundentyp ab
Welche Umsatzsteuer bei einem Amazon-FBA-Verkauf relevant ist, lässt sich nicht allein daran erkennen, über welchen Amazon-Marktplatz ihr verkauft. Entscheidend sind insbesondere Ausgangsort der Ware, Zielland und Art des Kunden.
Ein einfaches Beispiel:
Euer Unternehmen sitzt in Deutschland. Die Ware liegt in Deutschland und wird an einen deutschen Privatkunden verschickt. Das ist zunächst ein deutscher Inlandssachverhalt.
Wird dieselbe Ware aus Deutschland an einen Privatkunden in Frankreich verkauft, kann ein innergemeinschaftlicher Fernverkauf vorliegen. Grundsätzlich liegt der Besteuerungsort solcher Lieferungen im Bestimmungsland, sofern die gesetzlichen Ausnahmen nicht greifen.
Unter bestimmten Voraussetzungen existiert eine EU-weite Schwelle von 10.000 Euro für die relevanten grenzüberschreitenden B2C-Umsätze.
Wichtig ist:
Die 10.000-Euro-Grenze ist keine allgemeine Amazon-FBA-Freigrenze.
Sie bedeutet nicht:
Unter 10.000 Euro brauche ich grundsätzlich keine ausländischen Umsatzsteuerpflichten zu beachten.
Denn sobald Amazon den Warenbestand in einem anderen EU-Staat lagert, entsteht eine zusätzliche Ebene.
Dann ist nicht mehr nur relevant, wohin verkauft wird, sondern auch, wo sich der Bestand befindet und wie er zwischen Ländern bewegt wird.
Ein Verkauf aus einem deutschen Lager an einen französischen Kunden ist deshalb steuerlich nicht automatisch derselbe Vorgang wie ein Verkauf aus einem polnischen FBA-Lager an denselben Kunden.
Reicht OSS aus, wenn Amazon eure Ware im EU-Ausland lagert?
Nein. OSS kann bestimmte grenzüberschreitende B2C-Umsätze innerhalb der EU zentralisieren, ersetzt aber nicht automatisch lokale Umsatzsteuerpflichten in einem Land, in dem Amazon eure Ware lagert.
Der One-Stop-Shop ermöglicht es Unternehmen, bestimmte Umsätze an Privatkunden in anderen EU-Mitgliedstaaten zentral über einen Mitgliedstaat zu erklären. Für ein in Deutschland ansässiges Unternehmen erfolgt die Teilnahme über das Bundeszentralamt für Steuern.
Das reduziert den Aufwand bei grenzüberschreitenden Verkäufen. OSS ist aber kein allgemeiner Ersatz für jede ausländische Umsatzsteuerregistrierung.
Amazon weist beim Pan-European-FBA-Programm selbst darauf hin, dass grundsätzlich eine VAT-Nummer für die Länder benötigt wird, in denen Warenbestand gelagert wird.
Die beiden Themen müssen deshalb getrennt werden:
OSS: bestimmte grenzüberschreitende Verkäufe an Verbraucher
FBA-Lagerland: Lagerung und Bewegung eigener Ware innerhalb der EU
Beispiel | Lager | Kunde | Grundsätzlich relevante Ebene |
Verkauf innerhalb Deutschlands | Deutschland | Deutschland | deutscher Inlandsvorgang |
Verkauf aus DE nach Frankreich | Deutschland | Frankreich | Fernverkauf, ggf. OSS |
Amazon lagert Ware in Polen | Polen | noch kein Verkauf | Lagerland und lokale Pflichten |
Verkauf aus Polen nach Frankreich | Polen | Frankreich | Lagerland plus grenzüberschreitender Verkauf |
Direktversand aus Drittland an EU-Kunden | Drittland | EU | Einfuhr und ggf. IOSS |
Die Tabelle zeigt nur die Systematik. Welche Registrierungen und Meldungen in eurem konkreten Setup erforderlich sind, sollte die Steuerkanzlei prüfen. Gerade beim Wechsel zu Central Europe oder Pan-European FBA sollte deshalb nicht nur auf günstigere Fulfilment-Kosten geschaut werden.
Mit zusätzlichen Lagerländern steigt häufig auch der Aufwand für Umsatzsteuer, Datenaufbereitung und Abstimmung.
OSS, IOSS und Pan-EU-FBA betreffen unterschiedliche Steuerfälle
OSS, IOSS und Pan-European FBA hängen zwar alle mit internationalem E-Commerce zusammen, lösen aber unterschiedliche Probleme und sollten nicht miteinander verwechselt werden.
OSS
Der One-Stop-Shop dient dazu, bestimmte grenzüberschreitende B2C-Umsätze innerhalb der EU zentral zu erklären.
Für deutsche Unternehmen erfolgt die Registrierung über das BZSt. Die relevanten Umsätze werden quartalsweise gemeldet. Die dazugehörigen Aufzeichnungen müssen zehn Jahre verfügbar gehalten werden.
IOSS
Der Import-One-Stop-Shop betrifft bestimmte Fernverkäufe von aus einem Drittland eingeführten Waren mit einem Sachwert von höchstens 150 Euro.
Der entscheidende Punkt:
Dass ein Produkt ursprünglich aus China stammt, macht einen späteren Verkauf aus einem deutschen oder polnischen Amazon-Lager nicht automatisch zu einem IOSS-Fall.
IOSS betrifft vielmehr bestimmte Konstellationen, in denen die Ware im Zusammenhang mit dem konkreten Verkauf aus einem Drittland an den EU-Verbraucher gelangt.
Pan-European FBA
Pan-EU ist kein Steuerverfahren, sondern Amazons europäisches Fulfilment-Modell.
Amazon kann euren Bestand in den freigeschalteten Lagerländern verteilen und Bestellungen von dort bedienen. Genau dadurch entstehen zusätzliche steuerliche Fragestellungen rund um Warenbewegungen und lokale Registrierungen.
Vereinfacht:
OSS: Wo wird ein grenzüberschreitender B2C-Verkauf versteuert?
IOSS: Wie werden bestimmte niedrigwertige Direktimporte behandelt?
Pan-EU: Wo befindet und bewegt sich euer Warenbestand?
Ein Unternehmen kann mehrere dieser Ebenen gleichzeitig haben.
Wie werden Amazon-Gebühren, Refunds und Reserven richtig in der Buchhaltung abgebildet?
Amazon-Gebühren, Refunds und Reserven sollten als unterschiedliche Geschäftsvorfälle nachvollziehbar bleiben und nicht gemeinsam mit der Auszahlung als ein einziger Umsatz erfasst werden.
Amazon-Gebühren
Amazon berechnet je nach Setup beispielsweise:
Verkaufsprovisionen
FBA-Fulfilment-Gebühren
Lagerkosten
weitere Seller-Services
Für Unternehmen mit Sitz in Deutschland hat Amazon die Abrechnung vieler Seller- und FBA-Dienstleistungen zum 1. August 2024 umgestellt. Entsprechende Leistungen werden seitdem über die deutsche Niederlassung fakturiert und unterliegen grundsätzlich lokalen Umsatzsteuerregeln.
Für die Buchhaltung ist deshalb nicht nur der Gebührenabzug im Settlement relevant.
Auch der dazugehörige Beleg und die ausgewiesene Steuerinformation müssen berücksichtigt werden.
Refunds
Ein Refund korrigiert grundsätzlich einen vorherigen Verkauf ganz oder teilweise.
Damit sollte nachvollziehbar bleiben, zu welcher ursprünglichen Bestellung die Erstattung gehört.
Umsatzsteuerlich sollte dabei nicht pauschal angenommen werden, dass jeder Refund einfach in den ursprünglichen Verkaufsmonat zurückgeschrieben wird. § 17 UStG enthält eigene Regeln für die Berichtigung der Bemessungsgrundlage.
Reserven
Bei zurückgehaltenen Beträgen kann der Verkauf bereits stattgefunden haben, obwohl Amazon das Geld noch nicht zur Auszahlung freigegeben hat.
Damit können drei Werte gleichzeitig voneinander abweichen:
Umsatz ≠ Amazon-Saldo ≠ verfügbare Liquidität
Auch bei Erstattungen lohnt sich eine klare Trennung:
Kunden-Refund
Gebührenerstattung
Amazon-Gutschrift
FBA-Erstattung
Freigabe eines zurückgehaltenen Betrags
Nicht alles, was Amazon gutschreibt oder erstattet, ist buchhalterisch derselbe Geschäftsvorfall.
Automatisierte Amazon-Buchhaltung verbindet Marktplatz, Buchhaltung und Steuerkanzlei
Eine automatisierte Amazon-Buchhaltung übernimmt nicht nur Sammelauszahlungen, sondern zerlegt die zugrunde liegenden Geschäftsvorfälle, verbindet sie mit der Buchhaltung und stellt sie anschließend strukturiert für DATEV oder ADDISON bereit.
Ein solcher Prozess lässt sich vereinfacht in sechs Schritte gliedern:
1. Amazon-Daten übernehmen
Bestellungen, Settlements, Gebühren und Refunds werden automatisch aus Amazon übernommen.
2. Geschäftsvorfälle trennen
Die Sammelauszahlung wird in ihre Bestandteile zerlegt, beispielsweise:
Verkäufe
Refunds
Gebühren
Gutschriften
Wechselkursdifferenzen
Auszahlungen
3. Zusammengehörige Vorgänge verbinden
Bestellung, Rechnung, Refund und Auszahlung werden über gemeinsame Referenzen miteinander verknüpft. So bleibt nachvollziehbar, warum der ausgezahlte Betrag vom ursprünglichen Verkaufswert abweicht.
4. Buchungen laufend vorbereiten
Wiederkehrende Vorgänge können automatisch verarbeitet werden. Nur Sonderfälle müssen noch geprüft werden. Das reduziert die manuelle Arbeit vor dem Monatsabschluss erheblich.
5. Steuerrelevante Informationen strukturieren
Bei internationalem E-Commerce müssen Daten zusätzlich nach steuerlich relevanten Merkmalen aufbereitet werden. Frienton stellt für E-Commerce-Mandanten beispielsweise einen OSS-Datenexport bereit. Die steuerliche Beurteilung und Verantwortung bleiben dabei bei der Kanzlei.
6. Daten an DATEV oder ADDISON übergeben
Am Ende sollte die Steuerkanzlei nicht verschiedene CSV-Dateien und Amazon-Reports manuell zusammenführen müssen.
Frienton verbindet Amazon mit der laufenden Buchhaltung, verarbeitet die relevanten Geschäftsvorfälle automatisiert und bereitet die Buchungen für DATEV oder ADDISON auf.
So entsteht ein durchgängiger Prozess:
Amazon → Buchhaltung → Live-BWA → Steuerdaten → DATEV/ADDISON
Gerade bei wachsendem Ordervolumen wird eine laufend aktualisierte Buchhaltung mit Live-Daten zur Voraussetzung dafür, Marge, Cashflow und Liquidität zuverlässig zu steuern.
Die Kanzlei bleibt dabei fachlich verantwortlich. Frienton selbst bietet keine Steuerberatung an.
Amazon-Buchhaltung automatisieren statt jeden Monat neu abstimmen
Je mehr Bestellungen, Refunds, Gebühren und Lagerländer hinzukommen, desto weniger sinnvoll ist es, Amazon-Daten jeden Monat manuell wieder zusammenzusetzen.
Frienton verbindet Amazon mit eurer laufenden Buchhaltung, verarbeitet die relevanten Geschäftsvorfälle und bereitet sie für die Zusammenarbeit mit DATEV oder ADDISON auf.
Welche Fragen sind bei Amazon FBA und Steuern besonders häufig?
Müsst ihr euch in Polen oder Tschechien für Umsatzsteuer registrieren, wenn Amazon dort eure Ware lagert?
Die Lagerung eigener Ware in einem anderen EU-Land kann zusätzliche lokale Umsatzsteuer- und Meldepflichten auslösen. OSS ersetzt diese Pflichten nicht automatisch. Welche Registrierungen für euer konkretes FBA-Setup erforderlich sind, sollte eure Steuerkanzlei prüfen.
Braucht ihr IOSS, wenn ihr eure Amazon-Produkte aus China importiert?
Nicht automatisch. IOSS betrifft bestimmte Waren bis 150 Euro, die im Zusammenhang mit dem Verkauf direkt aus einem Drittland an einen EU-Verbraucher eingeführt werden. Liegt die Ware bereits in einem EU-FBA-Lager, ist IOSS für den späteren Verkauf meist nicht der zentrale Mechanismus.
Welche Amazon-Daten braucht eure Steuerkanzlei?
Die Amazon-Auszahlung allein reicht normalerweise nicht aus. Relevant sind je nach Setup unter anderem Bestellungen, Settlements, Gebühren, Refunds, Gutschriften sowie bei internationalem FBA Lager- und Warenbewegungsdaten.
Warum taucht ein Verkauf in einem Monat auf, die Auszahlung aber erst später?
Amazon kann Beträge nach einem Verkauf zunächst zurückhalten und erst später zur Auszahlung freigeben. Deshalb können Verkaufszeitpunkt, buchhalterische Periode und tatsächlicher Bankeingang auseinanderfallen.
Kann Amazon-Buchhaltung vollständig automatisiert werden?
Große Teile der Datenübernahme, Settlement-Aufteilung, Zuordnung und Buchungsvorbereitung lassen sich automatisieren. Steuerliche Sonderfälle und die fachliche Beurteilung bleiben jedoch Aufgabe der verantwortlichen Steuerkanzlei.
Ihr möchtet eure Amazon-Buchhaltung automatisieren und laufend den Überblick über eure Finanzdaten behalten?
ÜBER DEN AUTOR
Dr. Josef Schindler
Co-Founder & CEO · Frienton
Dr. Josef Schindler ist Co-Founder & CEO von Frienton, dem Financial Operating System für wachsende Unternehmen. Er hat in den letzten 15 Jahren drei Unternehmen mitgegründet und weitere SaaS- und Tech-Unternehmen als Interim-CEO oder COO durch Wachstumsphasen begleitet. Er schreibt praxisnah über Finance Operations, Reporting und den finanziellen Backbone wachsender Unternehmen.